
10月14日晚,富祥股份(300497)发布公告,公司于当日收到有关监察机关通知,公司控股股东、实际控制人、董事长包建华被有关监察机关留置。
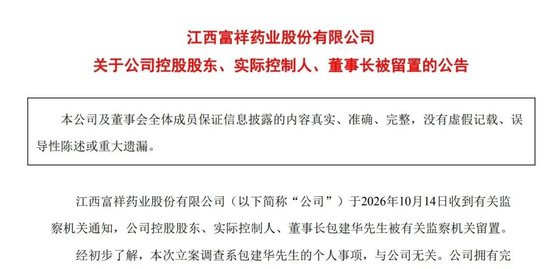
富祥股份表示,经初步了解,本次立案调查系包建华的个人事项,与公司无关。公司拥有完善的组织架构和规范的治理体系,按照公司法、《上市公司治理准则》及《公司章程》等法律法规和相关制度进行规范运作。公司其他董事和高级管理人员均正常履职,生产经营情况正常。公司已对相关事项做了妥善安排,日常经营管理由高管团队负责,上述事项不会对公司生产经营产生重大影响。
截至公告披露日,暂未知悉留置调查的进展及结论。公司将持续关注该事项的后续进展,并按照有关法律、法规的规定和要求,及时履行信息披露义务。
简历显示,包建华,1977年出生,富祥股份主要创始人,2002年2月至2012年8月任景德镇富祥药业有限公司执行董事兼总经理;2012年8月至2016年3月任富祥股份董事长兼总经理;2016年3月至今任富祥股份董事长;2022年4月至今任富祥股份总经理(总裁)。
今日看点
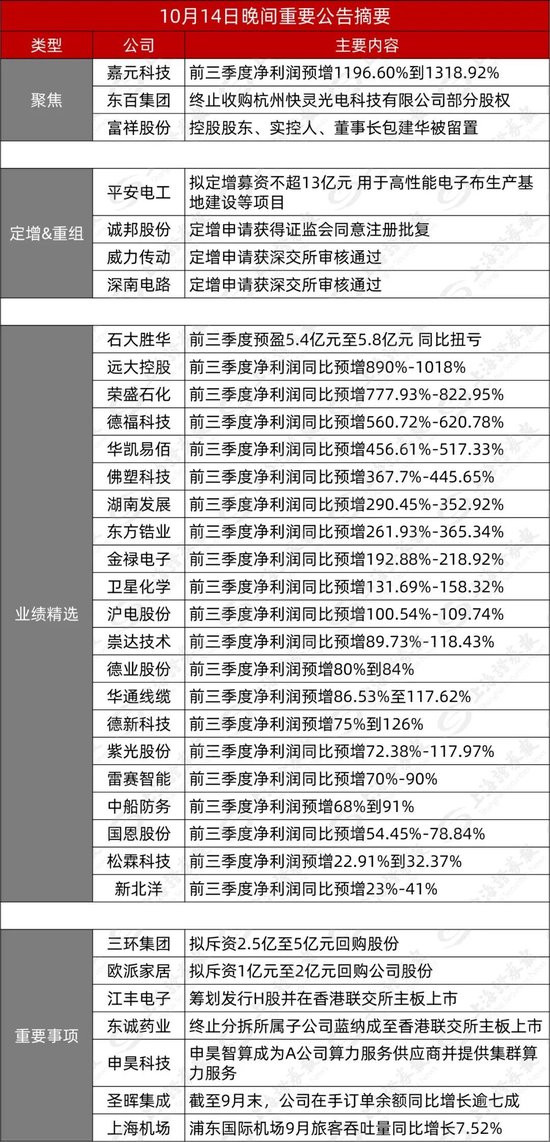
▼聚焦一:嘉元科技:前三季度净利润预增1196.60%到1318.92%
公司披露业绩预告,预计公司2026年前三季度实现归属于母公司所有者的净利润为53,000万元到58,000万元,与上年同期(法定披露数据)相比,将增加48,912.40万元到53,912.40万元,同比增加1,196.60%到1,318.92%。
公司表示:报告期内,下游行业景气度持续上升,拉动铜箔市场需求稳步增长,公司积极把握市场机遇,凭借优质的产品和深厚的客户积累,实现了铜箔产品产销量的显著增长,通过产能建设与技术改造提高产能,并推动公司产能利用率同比上升,单位生产成本降低,进而实现利润提升。同时,公司持续优化产品结构,提升高附加值产品销售占比,持续提高公司盈利能力。此外,公司始终坚持技术创新理念,持续优化生产工艺,有效提升产品品质,深化降本增效工作,对公司净利润产生积极影响。
▼聚焦二:东百集团:终止收购杭州快灵光电科技有限公司部分股权
公司于2026年10月12日披露《关于收购杭州快灵光电科技有限公司部分股份的公告》,公司全资子公司福建东百创智投资有限公司拟收购杭州快灵光电科技有限公司部分股权。自筹划本次股权收购交易以来,公司及相关各方积极推进相关工作,但各方未能就本次交易的关键条款达成一致意见,为维护公司及全体股东的合法权益,公司经审慎评估决定终止本次股权收购事项。
公司表示:本次股权收购事项未签订正式的股权收购协议,本次交易终止不会对公司财务状况和经营状况产生重大影响,也不会影响公司未来的发展规划,不存在损害公司及股东利益的情形。
业绩精选
石大胜华:披露业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润54,000.00万元到58,000.00万元,与上年同期(法定披露数据)相比,将实现扭亏为盈。公司表示:本报告期归属于上市公司股东的净利润较上年同期增加,主要是受下游动力电池及储能电池需求快速增长带动,核心产品六氟磷酸锂及碳酸酯溶剂市场价格较上年同期显著上涨,产业链协同优势带动利润同比大幅增长。
远大控股:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润3.19亿元—3.6亿元,比上年同期增长890%—1018%。报告期内,公司大宗商品贸易板块经营效益显著改善。
荣盛石化:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润78亿元—82亿元,比上年同期增长777.93%—822.95%。
对于业绩变动原因,公司表示,报告期内,石油化工行业景气度较上年同期有所回升,海外成品油市场行情向好。公司动态优化产销策略,主要产品加工价差明显修复,产品毛利水平得到改善。公司依托全球特大型炼化一体化装置,持续推进技术改造与工艺优化,充分挖掘现有产能潜力,不断提升装置运行效率和弹性生产能力。在原油价格中枢上移的背景下,公司全产业链优势进一步凸显,前三季度各板块运行平稳,产销顺畅。
德福科技:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润4.4亿元—4.8亿元,比上年同期增长560.72%—620.78%。
对于业绩变动原因,公司表示,报告期内公司持续推进产品迭代升级,高附加值产品的出货占比显著提升,产品结构优化带动公司平均加工费的提高,进而提升公司整体盈利能力;产销规模的扩大,公司产能利用率大幅提升,规模化效应对于报告期内公司成本下降产生积极影响。
华凯易佰:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润2.75亿元—3.05亿元,比上年同期增长456.61%—517.33%。
对于业绩变动原因,公司表示,2026年第三季度,公司主营业务保持稳健发展,各项经营改善措施延续2026年上半年的良好成效,相关业务在运营效率、盈利能力及经营质量等方面持续改善,整体经营表现保持向好趋势。公司持续聚焦重点业务和优势品类,推进业务结构调整与资源优化配置。报告期内,公司围绕品牌打造、产品开发和精细化运营等方面持续发力,精品业务保持良好发展态势,主营业务创利能力进一步增强。
佛塑科技:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润12亿元—14亿元,比上年同期(重组后)上升367.70%—445.65%。
公司表示,报告期内归属于上市公司股东的净利润显著增长,主要系公司完成重大资产重组,金力新能源成为公司全资子公司,自2026年2月起纳入公司合并报表范围,实现公司业务结构优化,锂电池隔膜领域形成新的业务增长点,带动公司主营业务利润提升,对公司经营业绩产生积极影响。此外,公司本次交易支付的合并对价低于金力新能源可辨认净资产公允价值份额的差额计入当期损益,依据企业会计准则确认4.56亿元营业外收入,对本期净利润形成较大贡献。该收益属于非经常性损益,无对应现金流入,与公司日常经营业务无直接关联,不具备可持续性。
湖南发展:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润2.5亿元—2.9亿元,比上年同期(重组前)增长290.45%—352.92%。
公司表示,本年初至报告期末,预计归属于上市公司股东的净利润较上年同期(重组前)大幅增加,主要系公司实施重大资产重组,高电公司、铜电公司、清电公司、筱电公司相关股权已全部登记至公司名下,上述四家公司成为公司的控股子公司,公司所属水电装机规模较上年同期大幅增长。此外,本年初至报告期末,公司所属水电站上游来水偏丰,水电业务板块发电量较上年同期大幅增长。
东方锆业:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润1.4亿元—1.8亿元,比上年同期增长261.93%—365.34%。
对于业绩变动原因,公司表示,报告期内锆材料下游新兴应用领域需求快速增长,国产替代进程加快,公司主要产品量价齐升,带动营业收入实现较快增长。
金禄电子:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润1.8亿元—1.96亿元,比上年同期增长192.88%—218.92%。
对于业绩变动原因,公司表示,2026年前三季度,公司深入贯彻既定营销战略,充分把握印制电路板行业供需结构性失衡带来的市场机遇,强化汽车应用领域大客户的横向拓展与纵向渗透;聚焦算力基础设施、人工智能、卫星通信等新兴产业应用领域,加速客户导入与订单落地;有序剥离低毛利、小体量业务,订单结构调整成效较为明显。与此同时,在覆铜板、PP(半固化片)等原材料大幅涨价的背景下,公司全面、有效地开展了产品调价工作。
卫星化学:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润87亿元—97亿元,比上年同期增长131.69%—158.32%。
对于业绩变动原因,公司表示,报告期内公司充分利用轻烃为原料的产业链一体化优势,生产装置保持安全稳定运行,产品实现迭代创新,服务不断强化升级,全面把握市场机遇,驱动公司业务持续增长。
沪电股份:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润54.5亿元—57亿元,比上年同期增长100.54%—109.74%。
公司表示,受益于高速交换机、AI服务器、高性能计算及智能汽车等应用领域的结构性需求,叠加公司产品结构的持续优化,预计2026年前三季度公司营业收入和净利润较上年同期均有较快增长;公司泰国子公司已从产能爬坡期逐步迈入规模化运营期,2026年前三季度实现扭亏为盈。
崇达技术:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润5.95亿元—6.85亿元,比上年同期增长89.73%—118.43%。
对于业绩变动原因,公司表示,报告期内公司持续将产能向高价值客户倾斜,客户及订单结构进一步优化,高端产品出货占比提升明显,产品盈利能力有效修复;各生产基地产能利用充足,技术工艺迭代促使良率持续改善,叠加全流程精细化成本管控与降本增效举措落地,共同推动本期营收及归母净利润增长,预计2026年第三季度净利润实现同比、环比较快增长。
华通线缆:披露业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润为48,000万元至56,000万元,与上年同期相比增加22,267.46万元至30,267.46万元,同比增长86.53%至117.62%。公司表示:本次业绩增长主要系安哥拉电解铝项目产能以及产品销售释放。安哥拉电解铝项目于2026年1月正式投产,经过产能爬坡阶段已达满产状态。公司铝业板块产品利润水平较高,有效拉动公司整体盈利水平提升。
德业股份:披露业绩预告。公司预计2026年前三季度实现归属于母公司所有者的净利润为422,000万元到432,000万元,与上年同期相比,将增加187,306.49万元到197,306.49万元,同比增加79.81%到84.07%。公司表示:2026年前三季度,公司归属于上市公司股东的净利润较上年同期实现较大幅度增长。公司持续在产品竞争力打造、全球渠道体系建设、订单交付保障能力等领域加大资源投入。国际能源市场价格波动加剧,部分地区电力供需趋紧,多国持续强化能源安全战略并出台储能支持政策,带动海外储能市场需求保持增长。
德新科技:披露业绩预告。公司预计2026年前三季度实现归属于母公司所有者的净利润为6,500万元到8,400万元,与上年同期相比,将增加2,787.66万元到4,687.66万元,同比增加75.09%到126.27%。公司表示:报告期内,公司积极把握精密模具及零配件业务下游市场需求带来的发展机遇,凭借稳定的产品质量、及时的交付能力与优质的客户服务实现经营业绩增长。同时持续优化供、产、销协同与库存管理策略,对公司净利润产生积极影响。
紫光股份:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润24.2亿元—30.6亿元,比上年同期增长72.38%—117.97%。
对于业绩变动原因,公司表示,随着人工智能需求持续释放和应用场景加快渗透,2026年前三季度,公司积极把握智算与国产化带来的市场机遇,聚焦AI基础设施及解决方案等核心业务,优化业务布局,增强全栈综合优势;依托多元、稳健、可持续的供应链体系,保障交付的稳定与连续;深化全球化战略,海外业务规模扩大,服务能力进一步提高,推动公司营业收入实现快速增长和毛利水平的持续提升。
经初步测算,预计报告期内非经常性收益的金额约2.7亿元—3.7亿元,主要是由于在新华三剩余19%股权交易过程中产生的非经常性收益增加,自2026年5月末新华三剩余19%股权交易完成后该非经常性收益不再发生。上年同期的非经常性损失是0.56亿元。
雷赛智能:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润2.72亿元—3.04亿元,比上年同期增长70%—90%。
对于业绩变动原因,公司表示,报告期内下游智能制造的自动化设备市场环境有所回暖,国产替代加速,公司业务订单情况有较大好转,叠加公司持续加大对半导体、高端机床、泛人形机器人等重点战略性行业以及新兴业务领域的市场开拓力度,相关业务收入贡献逐步提升,对整体业绩形成积极带动。
中船防务:披露业绩预告。公司预计2026年前三季度实现归属于母公司所有者的净利润110,000万元到125,000万元,与上年同期(法定披露数据)相比,将增加44,488万元到59,488万元,同比增加67.91%到90.80%。公司表示:报告期内,船舶行业维持高景气运行,公司手持订单结构持续优化、在手生产任务充足饱满。公司深入推进精益生产管理,发挥系列化、批量化建造优势,不断提升整体生产运营效率,推动产品毛利同比增加。联营企业经营业绩显著向好、参股公司分红水平稳步提升,确认投资收益同比大幅增加。
国恩股份:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润9.5亿元—11亿元,比上年同期增长54.45%—78.84%。
对于业绩变动原因,公司表示,报告期内公司发挥“单体-合成树脂-有机高分子改性/复合材料-制品”全产业链一体化协同优势,依托已形成的产业规模基础,持续优化产品结构,产品附加值与综合竞争力稳步提高。各业务板块协同运营、运营效能改善,带动本报告期归属于上市公司股东的净利润同比增长。
新北洋:披露前三季度业绩预告。公司预计2026年前三季度实现归属于上市公司股东的净利润7500万元—8600万元,比上年同期增长23%—41%。
对于业绩变动原因,公司表示,2026年前三季度,公司各核心业务增长动能充足,智能自助终端产品坚持国内海外双轮驱动、协同发展,海外市场深化优质客户合作,智能快递柜业务持续增量;国内市场持续深耕,智能快递柜、开门自取柜销售规模稳步扩张。专用打印扫描产品收入规模实现稳步增长,进一步夯实市场份额。物流自动化分拣运营业务锚定重点项目机会,新拓场地效能逐步释放,存量场地持续提质增效。
松霖科技:披露业绩预告。公司预计2026年前三季度实现归属于母公司所有者的净利润19,500.00万元到21,000.00万元,同比增加22.91%到32.37%。公司表示:报告期内业绩增长受益于公司越南生产基地产能投放,新项目持续转化。
定增&重组
平安电工:披露向特定对象发行A股股票预案。本次发行募集资金总额不超过13亿元,扣除相关发行费用后的募集资金净额拟用于泰国云母绝缘材料生产基地建设项目、泰国电子布生产基地建设项目、高性能电子布生产基地建设项目及补充流动资金。
深南电路:公司于2026年10月14日收到深交所上市审核中心出具的《关于深南电路股份有限公司申请向特定对象发行股票的审核中心意见告知函》。深交所上市审核中心对公司2026年度向特定对象发行股票申请文件进行了审核,认为公司符合发行条件、上市条件和信息披露要求,后续深交所将按规定报中国证监会履行相关注册程序。
威力传动:公司于2026年10月14日收到深交所出具的《关于银川威力传动技术股份有限公司申请向特定对象发行股票的审核中心意见告知函》,深交所发行上市审核机构对公司向特定对象发行股票的申请文件进行了审核,认为公司符合发行条件、上市条件和信息披露要求,后续深交所将按规定报中国证监会履行相关注册程序。
诚邦股份:公司于2026年10月14日收到中国证券监督管理委员会出具的《关于同意诚邦智芯科技股份有限公司向特定对象发行股票注册的批复》,同意公司向特定对象发行股票的注册申请。
重要事项
江丰电子:公司拟发行境外上市股票(H股)并申请在香港联合交易所有限公司主板挂牌上市。公司将充分考虑现有股东的利益和境内外资本市场的情况,在股东会决议有效期内(即经公司股东会审议通过之日起24个月内)选择适当的时机和发行窗口完成本次发行上市。
东诚药业:公司董事会会议审议通过议案,同意终止分拆所属子公司烟台蓝纳成生物技术股份有限公司至香港联交所主板上市并撤回相关上市申请文件。根据公司2025年第二次临时股东大会的授权,此事项无需提交股东会审议。
三环集团:公司拟使用自有资金或自筹资金以集中竞价方式回购部分公司A股股份,用于维护公司价值及股东权益。本次回购资金总额不低于2.5亿元且不超过5亿元,回购价格不超过120元/股。
欧派家居:公司拟使用自有或自筹资金以不超过46.25元/股的价格回购公司股份,回购股份金额为不低于1亿元,不超过2亿元。公司表示:本次回购的股份将全部予以注销并减少公司注册资本。
申昊科技:公司全资子公司杭州申昊智算科技有限公司(以下简称“申昊智算”)于近日收到A公司出具的合作意向确认邮件,该客户通知申昊智算为其算力服务供应商并提供集群算力服务。根据双方约定,服务周期锁定为5年,预计服务费用总计约3.33亿元。
圣晖集成:公司所在行业发展稳定,公司业务稳步增长,截至2026年9月30日,公司在手订单余额为38.22亿元(未含税),比上年同期增长72.64%。其中,境内在手订单余额为23.72亿元(未含税),境外在手订单余额14.50亿元(未含税)。公司表示:上述在手订单因业务类型不同,交付周期差异较大,预计今年内不能全部确认收入。具体准确的财务数据以公司正式披露的定期报告为准。
上海机场:2026年9月浦东国际机场旅客吞吐量751.06万人次,同比增长7.52%;货邮吞吐量40.92万吨,同比增长17.36%。2026年9月虹桥国际机场旅客吞吐量423.08万人次,同比增长3.46%;货邮吞吐量4.12万吨,同比增长2.43%。
盈配网提示:文章来自网络,不代表本站观点。